Россия оказывается в транспортном тупике: конкуренты обходят ее со всех сторон
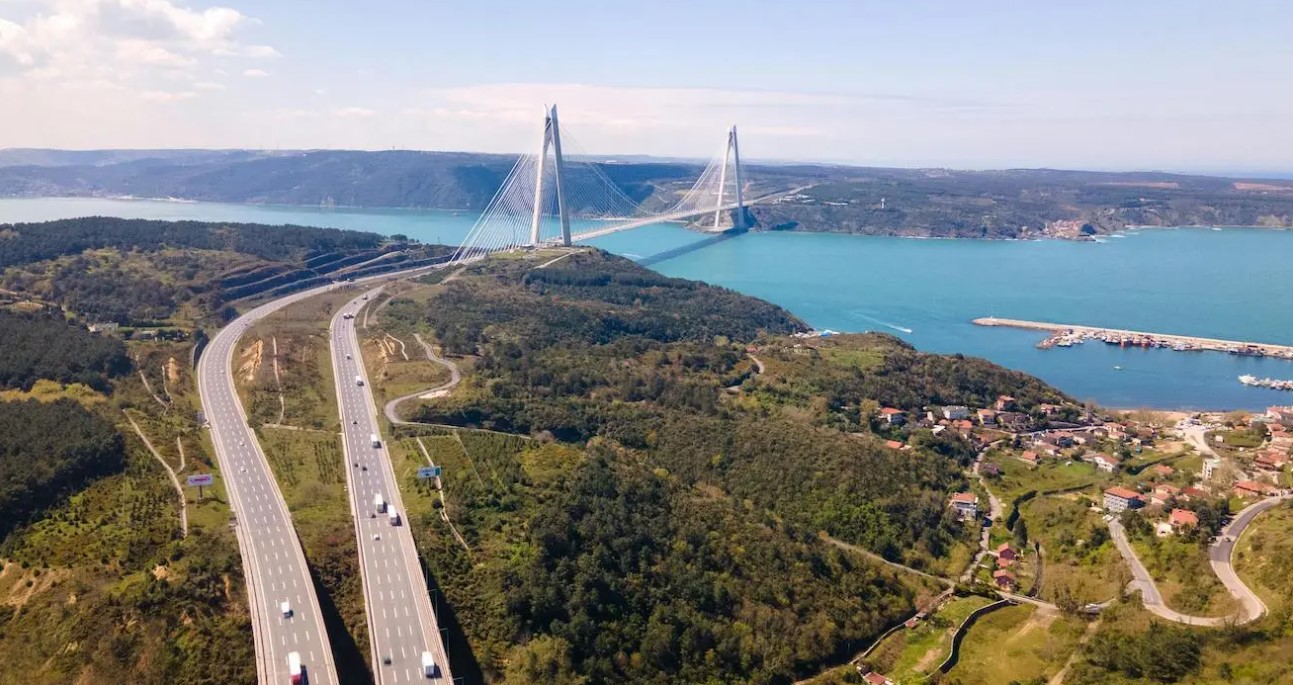
Турция 11 ноября проводит очередной этап тендера по проекту İNRAİL — 127-километровой двухпутной электрифицированной железной дороге через Босфор стоимостью около 8,3 млрд долларов, которая поднимет пропускную способность железнодорожных грузоперевозок между азиатской и европейской частями страны с 3 млн до 50 млн тонн в год и устранит главное «бутылочное горлышко» Среднего коридора.
Проект финансируют шесть международных банков развития во главе со Всемирным банком. Об этом проекте в России знали — тендер открыто публиковался с июля 2026 года. Проблема не в неведении, а в отсутствии симметричного ответа: пока Турция привлекает миллиарды под конкретный участок, российские проекты развития восточных полигонов остаются в стадии обсуждения. Северный морской путь, который мог бы стать альтернативой, пока не может конкурировать с сухопутными маршрутами ни по объёму, ни по стоимости, ни по предсказуемости.
Откуда взялся турецкий проект и кто о нём знал
Проект İNRAİL (İstanbul Kuzey Demiryolu Geçişi — «Северный железнодорожный переход Стамбула») не является внезапной инициативой. Международный тендер был официально запущен 21 июля 2026 года Генеральным управлением инфраструктурных инвестиций Министерства транспорта и инфраструктуры Турции. Первоначальный срок подачи предложений — 14 октября 2026 года — был продлён 9 октября на 28 дней, до 11 ноября. О продлении сообщили турецкие отраслевые издания и официальные каналы закупок; информация находилась в открытом доступе.
Финансирование обеспечивают Всемирный банк, Азиатский банк инфраструктурных инвестиций, Азиатский банк развития, Европейский банк реконструкции и развития, Исламский банк развития и ОПЕК Fund. Общая стоимость проекта оценивается в 8,3 млрд долларов, внешнее финансирование — около 6,75 млрд.
Линия пройдёт от Чайырова на азиатской стороне через мост Явуза Султана Селима до Чаталджи на европейской, с ответвлениями к обоим стамбульским аэропортам. Использование существующего моста — ключевая особенность: проект не требует нового перехода через пролив, что снижает стоимость и сроки.
Сегодня железнодорожные грузы через Босфор идут преимущественно по пассажирскому тоннелю Marmaray — около четырёх поездов в сутки, только в ночные окна, суммарно порядка 3 млн тонн в год. После ввода новой линии время грузового сообщения между Азией и Европой сократится с примерно 13 часов до 3,6 часа. Турецкие официальные лица прямо называют проект устранением «критического узкого места» Среднего коридора.
Россия не могла не знать о нём: тендер публиковался, Всемирный банк разместил уведомление о закупке на своём сайте, турецкие газеты писали о нём с июля. Пока Турция привлекала 6,75 млрд долларов международного финансирования под конкретный 127-километровый участок, российские проекты развития восточных полигонов оставались в стадии обсуждения. Даже не обсуждения, а отрицания: лишенная стратегического мышления, европоцентричная правящая элита всегда смотрела свысока на восток, убеждая себя и страну в том, что судьба России — это быть придатком Запада.
Что на самом деле означает цифра 50 млн тонн
Маршрут Среднего коридора: Китай — Казахстан — Каспийское море — Азербайджан — Грузия — Турция — Европа. Он полностью обходит российскую территорию. В 2025 году совокупный объём перевозок по коридору составил около 4,7 млн тонн, а время контейнерных поездов сократилось до 12–15 дней. Казахстанская железнодорожная компания планирует инвестировать около 10 млрд долларов в модернизацию инфраструктуры до 2030 года, намереваясь увеличить пропускную способность коридора с 55 млн до 100 млн тонн.
При этом важно трезво оценивать: 50 млн тонн — это потенциальная пропускная способность отдельного участка через Босфор, а не реальный грузопоток Среднего коридора. Дефицит судов на Каспии, ограничения перевалки в портах Актау и Курык, смена колеи на грузино-турецкой границе, согласование таможенных процедур между несколькими странами — всё это остаётся реальными ограничителями сквозной эффективности. Модернизированная линия Баку — Тбилиси — Карс пока рассчитана на 5 млн тонн в год.
Но проблема России именно в том, что ей не нужно ждать, пока Средний коридор выйдет на проектные 50 млн тонн. Как только альтернативный маршрут докажет свою «проходимость», даже отток 10% высокоценных грузов ликвидирует одностороннее доминирование России в ценообразовании и условиях обслуживания.
Само по себе появление у грузоотправителя выбора означает передачу переговорной силы. Сегодня российский маршрут сохраняет важные преимущества: существующую инфраструктуру большого пропуска и отсутствие морской перегрузки на Каспии. Но если транскаспийская альтернатива станет достаточно надёжной, клиенты смогут требовать от России более выгодных тарифов и условий обслуживания — и это произойдёт задолго до того, как коридор приблизится к проектным показателям.
Помимо китайско-европейского транзита, Анкара рассчитывает включить в новую инфраструктуру транспортные потоки из Ирака и стран Ближнего Востока, а также расширить железнодорожную торговлю с Евросоюзом. В долгосрочной перспективе результатом может стать изменение экономической географии всей Евразии: Казахстан, Азербайджан, Грузия и Турция получают возможность не только зарабатывать на транзите, но и привлекать распределительные центры, сборочные производства и предприятия по переработке экспортного сырья.
Более отдалённый риск состоит в том, что вокруг альтернативного коридора начнут формироваться новые производственные и торговые цепочки — и потеря части транзитных доходов окажется мелочью по сравнению с постепенным сокращением роли России как обязательного транспортного и экономического звена между Центральной Азией и Европой.
Северный морской путь: альтернатива, которая пока не альтернатива
Северный морской путь (СМП) часто называют российским ответом на перестройку транспортных коридоров. Формально это самый короткий морской маршрут из Европы в Азию, полностью контролируемый Россией. В 2025 году по нему перевезено 37,02 млн тонн грузов — рекорд за постсоветский период, в десять раз больше, чем в 2014 году. Транзитные перевозки достигли 3,2 млн тонн, включая первый контейнерный рейс из Китая в Европу за 20 дней вместо 40 южным маршрутом.
Однако эти цифры требуют контекста, который редко звучит в официальных презентациях.
Во-первых, структура грузопотока. Около 83–86% перевозок по СМП — это углеводороды: сжиженный природный газ, нефть и конденсат с арктических проектов «Ямал СПГ», «Арктик СПГ-2» и Новопортовского месторождения. Это не транзит между третьими странами, а вывоз российского сырья. Транзит между Азией и Европой — 3,2 млн тонн — составляет менее 9% от общего объёма. Для сравнения: через Суэцкий канал в 2025 году прошло 522 млн тонн.
Во-вторых, стоимость и сезонность. Навигация без ледокольного сопровождения возможна три-четыре месяца в году. Круглогодичная работа требует ледоколов, которые стоят дорого, и страховые премии для арктических рейсов остаются высокими. Крупнейший мировой контейнерный оператор MSC официально заявил, что не будет использовать СМП. Для грузоотправителя, выбирающего между Суэцем, Транссибом и Средним коридором, СМП пока не является маршрутом с предсказуемой экономикой.
В-третьих, планы и реальность. Первоначальные целевые показатели СМП — 80 млн тонн к 2024 году и до 150 млн к 2030 — были скорректированы вниз после переноса сроков арктических проектов и санкций. Фактический результат 2025 года — 37 млн тонн, что на 2,3% ниже 2024 года. Трансарктический коридор, о котором говорят в Совете Федерации, — это пока концепция, а не работающая инфраструктура.
СМП остаётся стратегическим резервом, но он не решает проблему, которую создаёт турецкий проект: потерю транзитной ренты на сухопутном евразийском направлении. Груз, который пойдёт через Казахстан, Каспий, Азербайджан и Турцию, не пойдёт по СМП — у него другая логика, другие сроки и другие грузоотправители. Это не взаимозаменяемые маршруты. Более того, СМП сам зависит от восточных полигонов железных дорог: доставка грузов к арктическим портам требует той же пропускной способности Транссиба и БАМа, которой не хватает для зерна и угля.
Восточное направление: те же слабые места, более сжатое окно возможностей
Если угроза Среднего коридора — это «отток спроса», то проблема российского восточного направления — это «есть груз, но нечем вывезти».
Пропускная способность Транссиба и БАМа давно занята кузбасским углём. Председатель Российского зернового союза Злочевский прямо указывал: даже при решении проблемы тарифов дополнительный вывоз зерна на дальневосточном направлении составит лишь около 1,5 млн тонн, поскольку «БАМ и Транссиб забиты углём и другими грузами». При этом ни один из 30 дальневосточных портов не оснащён зерновым терминалом — зерно отгружается «прямым способом», что дорого и рискованно.
Балтийское направление столь же уязвимо. После ударов по черноморским и азовским портам Россия перенаправила значительные объёмы зернового экспорта в балтийские порты, используя железнодорожный транзит через Латвию, Литву и Эстонию. В сентябре 2026 года транзит российского зерна через Латвию почти удвоился в годовом выражении. Но политическая устойчивость этого канала крайне хрупка: Эстония с 1 октября 2026 года полностью запретила транзит российского и белорусского зерна; Латвия и Литва пока не последовали, но все три страны направили совместное письмо в Брюссель с призывом ввести единый запрет на уровне ЕС. Латвийская сторона оценивает риски одностороннего запрета в 200–800 млн евро судебных компенсаций из-за существующих контрактных обязательств.
Обе линии указывают на один структурный дефект: когда политические риски западного и южного каналов растут, у России нет уже готового восточного сухопутного коридора для перераспределения потоков. Разговоры о второй и третьей ветках Транссиба идут годами, но реальный темп их реализации далеко отстаёт от скорости изменения транспортной географии. Уголь и зерно конкурируют за один и тот же пул пропускной способности, а специализированные зерновые мощности портов близки к нулю.
Турецкий железнодорожный коридор через Босфор не заменит российский транзит в день ввода в эксплуатацию. Каспийские паромы, портовая перевалка, таможенная координация между странами — всё это требует времени и постоянных вложений. Северный морской путь тоже не станет заменой сухопутному транзиту в обозримой перспективе: его экономика, сезонность и структура грузов пока не позволяют ему конкурировать с южными и центральными маршрутами за грузы третьих стран.
Но стратегический перелом обычно наступает раньше, чем данные по объёмам: когда альтернативный маршрут переходит из категории «теоретически возможен» в категорию «коммерчески доступен», рента монополиста начинает утекать. Для России важнее не следить за темпами турецкого строительства, а понять, соответствует ли временной масштаб её собственных инфраструктурных решений скорости изменения транспортной географии. Спор угля и зерна на восточных магистралях, политическая хрупкость балтийского транзита, отсутствие терминалов в дальневосточных портах, неспособность СМП стать транзитным коридором — у каждой из этих проблем есть известное решение. Не хватает не чертежей, а институциональной способности реализовывать эти решения на достаточно длинном временном горизонте.
Конкуренция транспортных коридоров — это в конечном счёте конкуренция планового терпения. Когда соперник планирует порты, железные дороги и свободные экономические зоны десятилетиями, реагирование в полугодовом режиме способно лишь замедлить, но не развернуть тенденцию.
И да, нынешние российские правящие элиты лишены той стратегической хватки, которая отличала советское руководство. Да и все, что сегодня работает на благо России, было создано в соврешенно иной социально-политической системе, где ответственность перед страной, следование стратегии, способность заглянуть на многие десятилетия вперед и принять решение, которое «выстрелит» только в будущем, служение своей стране было императивом.
Увы, сегодняшняя Россия не в состоянии повторить даже пятой части того, что удалось сделать во времена советского проекта…
фото: propertyturkey.com