Политика Банка России ведет страну к катастрофе: эхо выступления Набиуллиной в Госдуме
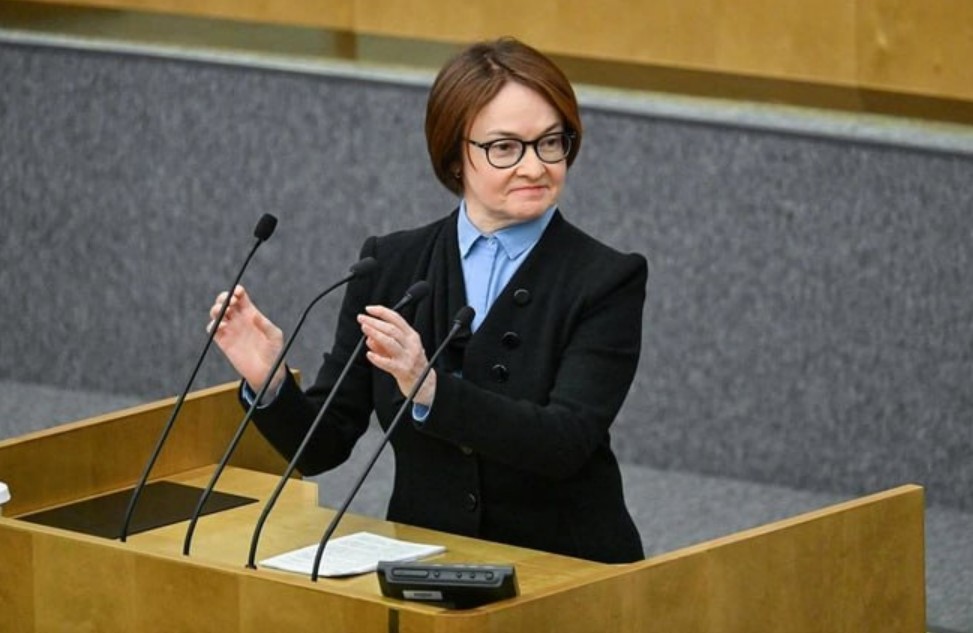
9 ноября 2026 года председатель Банка России Эльвира Набиуллина выступила на совместном заседании комитетов Госдумы по подготовке к рассмотрению Основных направлений единой государственной денежно-кредитной политики на 2027 год и период 2028–2029 годов. Глава регулятора заявила, что экономика не перегрета, дефицит кадров объективен, а ключевая ставка останется двузначной на протяжении всего следующего года. На ее выступление сразу же отреагировали представители реального сектора, экономисты. Общее мнение: Набиуллина слаба и в методологии, и в эмпирике, а потому ее оценки неверны.
Верный диагноз при неверном лечении: разрыв между отсутствием перегрева и сохранением жёсткости
Набиуллина выстроила выступление вокруг нескольких связанных положений: отсутствие перегрева, объективность кадрового дефицита, невозможность снижения ставки из-за шоков предложения и риска обратного результата, а также работа с замороженными активами. Формально это связная конструкция, и первый её элемент — тезис об отсутствии перегрева — возражений не вызывает. Глава ЦБ отдельно оговаривает, что нет и переохлаждения: его признаками были бы рост безработицы, снижение реальных доходов и инфляция ниже цели, и ничего из этого не наблюдается. С этим можно согласиться: российская экономика действительно не находится ни в состоянии перегрева, ни в состоянии переохлаждения.
Подтверждается это и количественно. Загрузка мощностей в обрабатывающих отраслях составляет около 62%, в добывающих — 61% при историческом среднем коэффициенте использования мощностей в России 57–62%, то есть текущий уровень находится внутри исторического коридора, а не выше него.
Рост ВВП в 2025 году — около 1%, прогноз на 2026 год — 0,5–1%, что ниже уровня, необходимого для простого воспроизводства. 44 млн га земель сельскохозяйственного назначения, или 35% фонда сельхозугодий, не используются; вовлечение простаивающих мощностей и ресурсов, по оценкам, дало бы прирост ВВП в реальном выражении на 30–40%. Перегрев с такими показателями невозможен по определению.
Проблема не в диагнозе, а в выводе. Из отсутствия перегрева Набиуллина делает вывод о необходимости сохранять жёсткость, тогда как логика требует обратного. Если спрос не избыточен, а мощности недозагружены, то запретительная ставка ограничивает не избыточный спрос, а и без того слабое предложение. Регулятор сам фиксирует, что экономика работает вполсилы, — и лечит её так, как лечили бы перегрев. Это и есть центральное противоречие выступления: диагноз «норма» сопровождается терапией «болезнь». Вся дальнейшая аргументация главы ЦБ направлена на то, чтобы обосновать сохранение жёсткости при отсутствии её макроэкономических оснований.
Тезис, опровергаемый собственной статистикой ЦБ: снижение ставки и динамика 2023 года
Далее — утверждение, что поспешное снижение ставки приведет к росту ставок и цен. Это центральный пункт выступления, и он эмпирически не подтверждается. Набиуллина предлагает принять его на веру, но статистика самого Банка России за январь 2023 года, когда ключевая ставка составляла 7,5%, дает иную картину.
Долгосрочные потребкредиты физлицам выдавались в среднем под 13,2% годовых, долгосрочные кредиты МСП — под 8,9%, долгосрочные автокредиты — под 14,3%, ипотека — под 7,9%, кредиты предприятиям — от 7,4% до 10,0% в зависимости от срока. При этом инфляция за первое полугодие 2023 года составила 2,8%, а ВВП вырос на 3,6%. То есть низкая ключевая ставка сочеталась с низкой инфляцией и высоким ростом — это не гипотетическая модель, а фактическая траектория российской экономики трехлетней давности.
Сравним с текущим положением: ключевая ставка 14%, прогноз инфляции на 2026 год — 7,1–7,6%, рост ВВП — 0,5–1%. Ставка выросла почти вдвое, инфляция не вернулась к цели, а рост упал до уровня стагнации. Причинно-следственная связь, на которую ссылается глава ЦБ, не работает.
Если высокая ставка три года не приводит инфляцию к цели, а экономику к росту, значит, инфляция имеет преимущественно немонетарную природу — шоки предложения, удары по НПЗ и логистике, ограничения производства, а не избыток спроса. Подавление спроса в такой ситуации не лечит инфляцию, оно сокращает предложение, поскольку лишает производителей оборотных средств и инвестиций.
Распределение издержек: кто платит за «необходимый этап»
Тезис о том, что жесткая политика — необходимый этап, который надо пройти до конца, также требует оценки издержек. Этот этап длится третий год, и его издержки распределены крайне неравномерно.
Совокупная прибыль российских банков выросла с 203 млрд руб. в 2022 году до прогнозируемых 4 трлн руб. в 2026 году — почти в 20 раз. Высокая ставка для банка означает высокую маржу: разрыв между ставкой привлечения депозитов и ставкой размещения кредитов и есть источник этой прибыли.
Прибыль промышленности за тот же период в номинальном выражении осталась примерно на уровне 2022 года — 25,9 трлн руб. в 2022-м и примерно столько же по прогнозу на 2026-й, — но с учетом инфляции в сопоставимых ценах это снижение на 20–25%. За семь месяцев 2026 года прибыль промышленности составила 13 трлн руб., сократившись на 15,7% год к году.
Таким образом, жесткая денежно-кредитная политика работает как механизм перераспределения от реального сектора к финансовому. Это не побочный эффект, а структурный результат. Оценивать политику по декларируемой цели — низкой инфляции — без оценки распределения издержек методологически некорректно.
Дополнительный аргумент — доля кредитов с плавающей ставкой в корпоративном портфеле достигла 65%, что означает перенос процентного риска на заемщика: предприятие не может планировать инвестиционный проект на 5–10 лет, потому что стоимость обслуживания долга может измениться в любой момент.
Для проектов с окупаемостью 5–10 лет кредит под 14% с плавающей ставкой запретительно дорог, и заемные средства направляются не на модернизацию, а на рефинансирование и покрытие кассовых разрывов. Именно об этом говорит Герман Греф, характеризуя жесткую ДКП как депрессивную нагрузку на экономику, — и это не оппозиционная оценка, а позиция руководителя крупнейшего банка страны, наблюдающего сжатие кредитного портфеля реального сектора.
Кадровый дефицит как следствие, а не причина
Отдельно стоит разобрать тезис об объективности кадрового дефицита. Он удобен тем, что перекладывает ответственность за низкие темпы роста на демографию, но не объясняет, почему при дефиците кадров загрузка мощностей остается на уровне 61–62%.
Если рабочей силы действительно не хватает, а мощности загружены не полностью, логичное объяснение одно: предприятия не инвестируют в рост производительности и расширение выпуска, потому что стоимость капитала делает такие инвестиции нерентабельными. Дефицит кадров в этой схеме оказывается не ограничением, а следствием отсутствия инвестиций: при низкой капиталовооруженности труда каждая дополнительная единица рабочей силы дает меньшую отдачу, и спрос на нее искусственно ограничен.
Набиуллина сама признает, что есть отрасли, где экономическая отдача снизилась и удержание кадров в них тормозит рост производительности, но вывод, который она делает — гибкость рынка труда и переток рабочих рук, — не решает проблему без инвестиций. Переток рабочих рук из низкоэффективных отраслей в высокоэффективные требует создания рабочих мест в последних, а создание рабочих мест требует капитала, а капитал при ставке 14% недоступен.
Круг замыкается: нет инвестиций, нет новых рабочих мест, нет перетока, нет роста производительности, нет роста предложения, инфляция сохраняется, ставка остается высокой, инвестиций снова нет.
Соответствие рекомендациям международных финансовых институтов
Отдельный аналитический срез, который почти не звучит в официальных обсуждениях, — степень соответствия политики Банка России стандартным рекомендациям международных финансовых институтов. МВФ на протяжении десятилетий продвигает для развивающихся экономик модель таргетирования инфляции с приоритетом ценовой стабильности над промышленной политикой и занятостью.
Для стран-экспортеров сырья эта модель имеет конкретный структурный эффект: она закрепляет периферийное положение в глобальном разделении труда. Пока страна борется с инфляцией через ставку, ее конкуренты строят производственные мощности через дешевый кредит и промышленную политику.
Россия формально не обязана следовать этим рекомендациям, однако фактическая траектория ДКП — двузначная ставка на протяжении всего прогнозного горизонта, отказ от смягчения даже при замедлении роста до 0,5–1% — воспроизводит именно эту модель. Результат: структурная перестройка, декларируемая как приоритет государственной политики, блокируется стоимостью кредита.
Модернизация производства, закупка оборудования, строительство новых мощностей требуют длинных денег под 7–10% годовых, а при 14% с плавающей ставкой такие проекты не запускаются. Это не вопрос внешнего давления, а вопрос выбора модели экономической политики, и этот выбор последовательно делается в пользу финансовой стабильности узкого сегмента за счет инвестиционного потенциала реального сектора.
Замкнутый круг стагнации
Собрав конструкцию целиком, получаем замкнутый круг. Высокая ставка делает кредит недоступным для инвестиций. Отсутствие инвестиций не позволяет предложению товаров и услуг расти.
Недостаток предложения ведет к росту цен из-за дефицита, а не из-за избытка спроса. Рост цен фиксируется как инфляция и служит основанием сохранять высокую ставку.
Ставка сохраняется — инвестиции снова недоступны. Это не гипотетическая схема, а описание трехлетней траектории.
Набиуллина называет ее необходимым этапом, предпринимательское сообщество называет ее иначе: о развитии и дальнейших инвестициях никто и не думает.
Разрыв между этими оценками и есть главный результат выступления в Госдуме: регулятор описывает экономику, которой управляет, бизнес описывает экономику, в которой работает, и эти описания не совпадают — причем не в пользу первого.
Таким образом, выступление Набиуллиной построено на трех методологических операциях: подмене диагностических критериев, когда отсутствие переохлаждения выдается за отсутствие перегрева; апелляции к неверифицируемым причинно-следственным связям, когда снижение ставки якобы ведет к росту ставок, что опровергается статистикой ЦБ за 2023 год; и перераспределении издержек, когда жесткая ДКП подается как необходимый этап, бенефициаром которого выступает банковский сектор, а плательщиком — промышленность. Инфляция в России имеет преимущественно немонетарную природу, и бороться с ней подавлением спроса значит сокращать предложение и воспроизводить дефицит. Разрыв этого круга требует не прохождения пути до конца, а смены парадигмы: приоритета расширения предложения через доступный кредит над подавлением спроса через дорогой. Пока регулятор этого не признает, экономическая политика будет и дальше производить сдержанный рост — то есть стагнацию, описанную в терминах, которые не позволяют увидеть ее причину.